


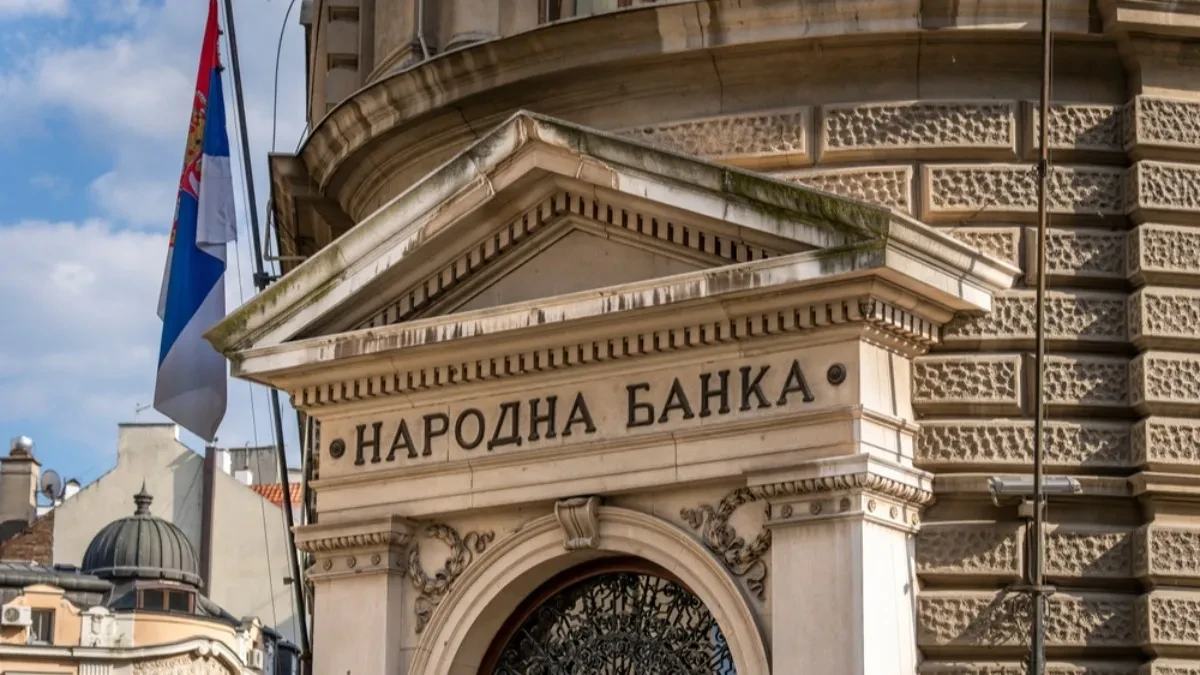
Narodna banka Srbije (NBS) povećala je referentnu kamatnu stopu za 25 baznih poena, odnosno 0,25 procentnih poena, na šest odsto. Odluka Izvršnog odbora znači zaoštravanje monetarnih uslova, a cilj je sprečavanje novog rasta inflacije i očuvanje stabilnosti cena.
Osim referentne kamatne stope, povećane su i ostale ključne kamatne stope. Stopa na depozitne olakšice sada iznosi 4,75 odsto, dok je stopa na kreditne olakšice povećana na 7,25 odsto.
Odluka NBS posebno je važna za građane koji otplaćuju kredite, ali i za one koji planiraju da se zaduže, jer kretanje referentne kamatne stope utiče na uslove finansiranja u privredi i bankarskom sektoru.
Zašto je NBS povećala kamatne stope?
Kako je saopštila centralna banka, odluka je doneta imajući u vidu ostvareno i očekivano kretanje inflacije, ali i rizike iz međunarodnog i domaćeg okruženja.
Posebna pažnja usmerena je na energetski šok i mogućnost da se njegovi efekti prenesu na cene drugih proizvoda i usluga.
Iz NBS navode da je povećanje referentne kamatne stope procenjeno kao adekvatna i pravovremena mera.
„Imajući u vidu ostvareno i očekivano kretanje inflacije u narednom periodu, kao i rizike iz međunarodnog i domaćeg okruženja koji mogu uticati na njeno kretanje, Izvršni odbor je zaključio da je povećanje referentne kamatne stope adekvatna i pravovremena mera u cilju sprečavanja znatnijih sekundarnih efekata energetskog šoka na ostale cene i obezbeđenja cenovne stabilnosti u srednjem roku“, navodi se u saopštenju.
Drugim rečima, centralna banka želi da spreči da eventualno poskupljenje energenata izazove novi talas poskupljenja robe i usluga.
Šta povećanje kamate znači za građane koji imaju kredite?
Povećanje referentne kamatne stope ne znači automatski da će svim građanima odmah porasti mesečne rate kredita.
Uticaj zavisi od vrste kredita, ugovorene kamatne stope i uslova koje je banka ponudila klijentu.
Kod kredita sa promenljivom kamatnom stopom važno je pratiti i kretanje referentnih tržišnih kamatnih stopa, poput EURIBOR-a, kao i ugovorenu maržu banke. Promena referentne stope NBS ne prenosi se automatski i u istom iznosu na sve postojeće kredite.
Sa druge strane, zaoštravanje monetarnih uslova može uticati na cenu novih kredita, kao i na ukupne uslove zaduživanja.
Zbog toga će građanima koji planiraju kupovinu stana, automobila ili drugo veće zaduživanje biti važno da pažljivo uporede ponude banaka.
NBS želi da spreči novi talas inflacije
Povećanje kamatnih stopa jedan je od instrumenata monetarne politike kojim centralna banka nastoji da utiče na inflaciju.
Kada kamate rastu, zaduživanje može postati skuplje, što utiče na potrošnju i investicije. Na taj način nastoji se da se ublaže inflatorni pritisci i očuva stabilnost cena.
Upravo je to i glavni razlog koji NBS navodi za novu odluku – sprečavanje da se rast cena energenata prelije na širi spektar proizvoda i usluga.
Za građane to znači da će u narednom periodu biti važno pratiti ne samo cene u prodavnicama, već i kretanje kamatnih stopa i uslove zaduživanja.
Nova odluka Narodne banke Srbije pokazuje da centralna banka procenjuje da je potrebno dodatno zaoštravanje monetarne politike kako bi se inflacija držala pod kontrolom.
BONUS KLIP Pogledajte vesti o EXPO2027:
Za najnovije biznis vesti iz Srbije i sveta, pratite nas na Tiktoku, Fejsbuku i na našoj Instagram stranici.


Komentari (0)