


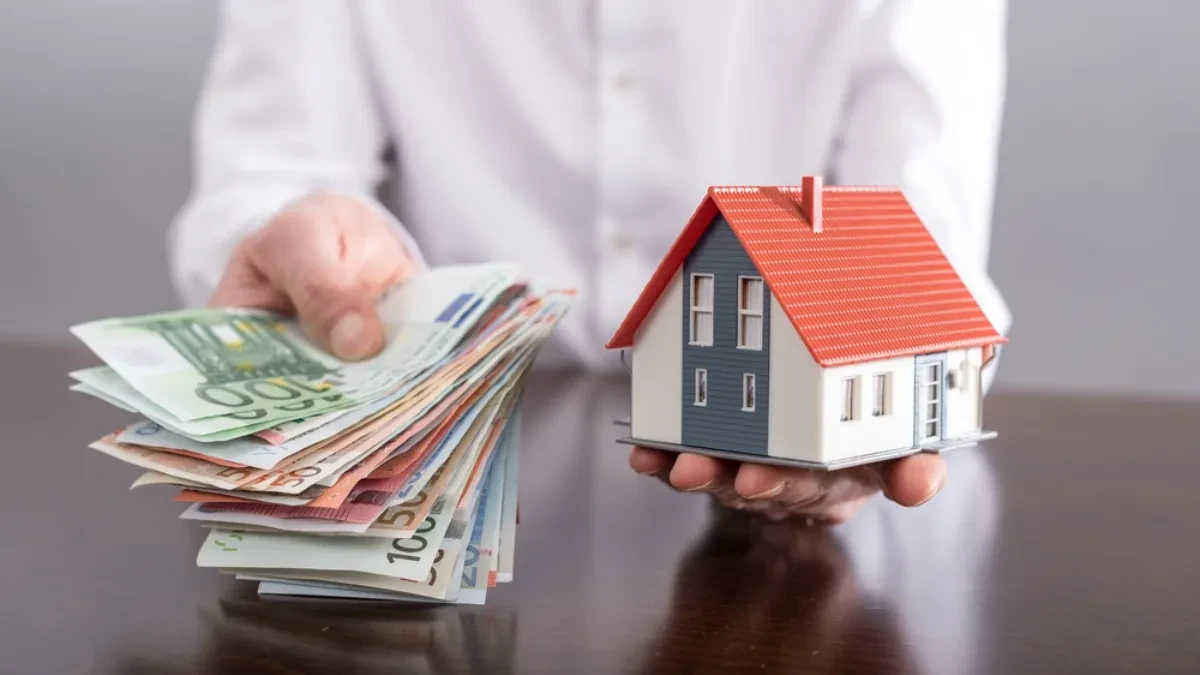
Za razliku od kredita bez hipoteke, kod ove vrste finansiranja nekretnina predstavlja dodatno obezbeđenje za slučaj da dužnik ne izmiruje svoje obaveze.
Kako se dobija hipotekarni kredit?
Prvi korak je podnošenje zahteva banci. Tom prilikom banka obično razmatra visinu i redovnost prihoda, postojeća zaduženja, zaposlenje i druge pokazatelje finansijske sposobnosti podnosioca zahteva.
Istovremeno se proverava nekretnina koja bi trebalo da posluži kao obezbeđenje. Njena procenjena vrednost nije jedini kriterijum za odobravanje kredita, važni su i dokumentacija, pravni status nekretnine i procena banke da li podnosilac zahteva može da otplaćuje dug.
Ako je zahtev odobren, slede ugovaranje uslova i sprovođenje postupka uspostavljanja hipoteke. Nakon ispunjenja potrebnih uslova, kredit se realizuje, a korisnik počinje da ga otplaćuje prema ugovorenom planu.
Potrebna dokumentacija i detalji postupka zavise od banke, vrste kredita i konkretne nekretnine.
Koliko novca može da se pozajmi?
Iznos kredita zavisi od finansijske sposobnosti korisnika, vrednosti nekretnine i uslova koje banka primenjuje. Čak i kada je nekretnina vredna više od traženog iznosa, to ne znači da će banka automatski odobriti kredit.
Kod kupovine stana često je potrebno i sopstveno učešće. Na primer, ako nekretnina košta 120.000 evra, a kupac raspolaže sa 24.000 evra za učešće, preostalo je 96.000 evra koje bi trebalo finansirati na drugi način. Da li će banka odobriti taj iznos zavisi od njene procene i uslova konkretne ponude.
Pored učešća, kupac treba da planira i novac za prateće troškove kupovine i kredita.
Mesečna rata prvenstveno zavisi od iznosa pozajmljenog novca, roka otplate i kamatne stope. Na konačne troškove mogu uticati i naknade, osiguranje, kao i promene kamate ili kursa, ako su relevantne za konkretan ugovor.
Duži rok otplate obično znači nižu mesečnu ratu, ali može povećati ukupan iznos kamate plaćene tokom trajanja kredita.
Koji dodatni troškovi prate hipotekarni kredit?
Troškovi nisu ograničeni samo na kamatu. U zavisnosti od konkretne ponude i postupka, mogu se pojaviti:
troškovi procene vrednosti nekretnine;
javnobeležničke usluge i troškovi povezani sa dokumentacijom;
troškovi upisa hipoteke;
troškovi osiguranja, ako je ono zahtevano;
bankarske naknade, ako su predviđene ponudom i dozvoljene važećim pravilima.
Zbog toga je korisno tražiti pisani pregled svih troškova pre potpisivanja ugovora.
Šta hipoteka znači za vlasnika nekretnine?
Hipoteka predstavlja založno pravo kojim se obezbeđuje potraživanje banke. Njen upis sam po sebi ne znači da banka postaje vlasnik nekretnine.
Međutim, vlasnik mora da računa na to da nekretnina služi kao obezbeđenje duga. Ako obaveze ne budu izmirivane, pod uslovima predviđenim ugovorom i važećim propisima može doći do postupka naplate iz vrednosti nekretnine, uključujući njenu prodaju.
Zbog toga je važno ne procenjivati kredit samo prema tome da li je trenutna rata prihvatljiva. Treba razmotriti i mogućnost pada prihoda, neplaniranih troškova ili povećanja rate kod kredita sa promenljivom kamatom.
Šta ako korisnik više ne može da plaća rate?
Ako nastanu poteškoće u otplati, dug ne prestaje automatski da postoji. Mogu se obračunavati dodatni troškovi i pokrenuti postupci naplate, u skladu sa ugovorom i primenljivim pravilima.
U takvoj situaciji važno je kontaktirati banku čim se pojavi problem i proveriti da li postoji mogućnost dogovora o daljoj otplati. Dostupna rešenja zavise od okolnosti i ne mogu se unapred garantovati.
Prodaja nekretnine radi naplate ne mora nužno značiti da je ceo dug izmiren. Ako iznos dobijen prodajom nije dovoljan da pokrije potraživanje i relevantne troškove, moguće je da ostane neizmireni deo obaveze, zavisno od okolnosti i važećih pravila.
Može li se hipotekarni kredit otplatiti ranije?
Uslovi prevremene otplate zavise od ugovora i propisa koji se primenjuju na konkretan kredit. U zavisnosti od tih uslova, korisnik može imati mogućnost da vrati deo duga ili ceo preostali iznos pre ugovorenog roka.
Prevremena otplata može smanjiti buduće troškove kamate, ali pre uplate treba zatražiti od banke obračun preostalog duga, proveriti eventualnu naknadu i utvrditi kako se menja plan otplate.
Hipotekarni kredit može omogućiti kupovinu nekretnine koju nije moguće platiti isključivo iz sopstvenih sredstava, ali podrazumeva dugoročnu obavezu i rizik povezan sa nekretninom koja služi kao obezbeđenje. Pre zaduživanja potrebno je sagledati ratu, ukupne troškove, uslove promene kamate i mogućnosti otplate u slučaju finansijskih poteškoća.
BONUS KLIP Pogledajte vesti o EXPO2027:
Za najnovije biznis vesti iz Srbije i sveta, pratite nas na Tiktoku, Fejsbuku i na našoj Instagram stranici.


Komentari (0)