



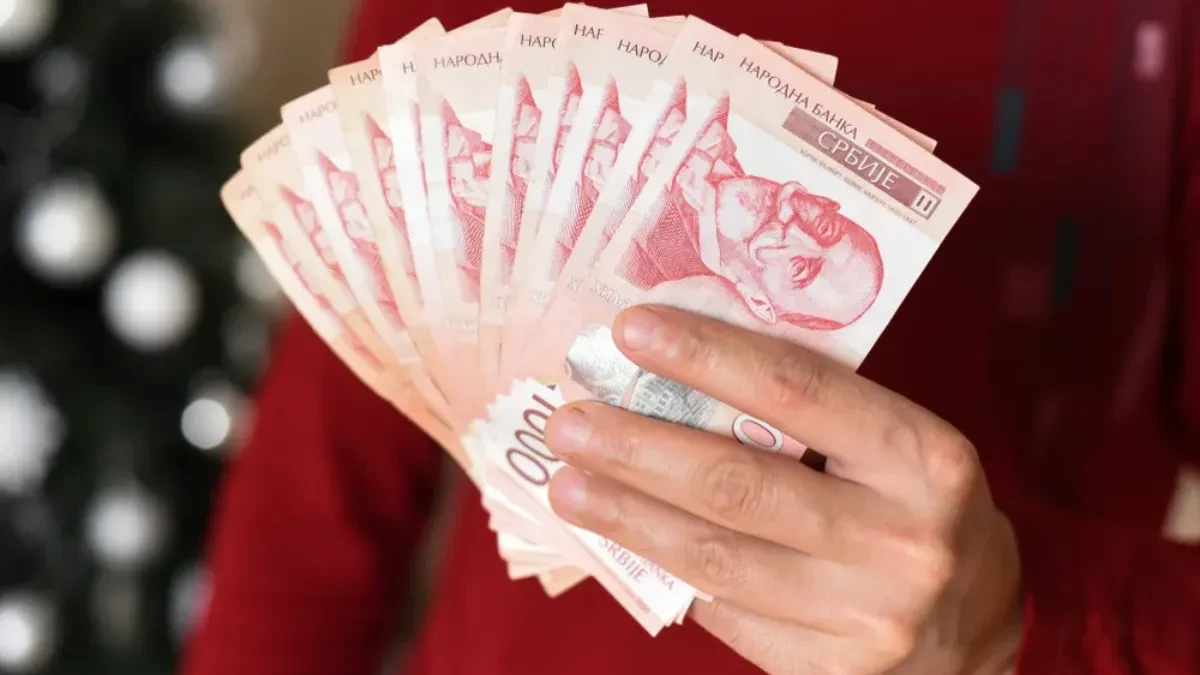
Čak 66 odsto građana Srbije štedi, dok samo 16 odsto ulaže novac, pokazuje istraživanje M2S Research-a. Podaci Narodne banke Srbije ukazuju na nove rekordne iznose dinarske i devizne štednje. Ipak, mnogi novac odvajaju samo kada im nešto preostane od plate. Stručnjaci objašnjavaju kako napraviti finansijsku rezervu, koliko novca mesečno izdvajati i da li se više isplati štedeti u dinarima ili evrima, piše Blic.
Oktobar se širom sveta obeležava kao Mesec štednje, dok je 31. oktobar poznat kao Svetski dan štednje. Ovaj datum ustanovljen je 1924. godine na međunarodnom kongresu štedionica u Milanu, sa ciljem da se ukaže na značaj odgovornog upravljanja novcem i stvaranja finansijske sigurnosti.
Više od jednog veka kasnije, štednja je i dalje važna tema za domaćinstva, posebno u vreme rasta troškova života i ekonomske neizvesnosti. Istraživanje M2S Research-a pokazuje da 66 odsto građana Srbije štedi, ali da svega 16 odsto investira.
Ovi podaci ukazuju na to da građani sve više razmišljaju o budućnosti, ali i da se novac češće čuva nego što se usmerava u različite oblike ulaganja.
Zašto građani Srbije najviše štede?
Glavni razlog za štednju nije nužno želja za bogaćenjem, već potreba da se obezbedi novac za nepredviđene situacije.
To mogu biti iznenadni zdravstveni troškovi, gubitak posla, kvar automobila, hitne popravke u stanu ili drugi izdaci koji mogu ozbiljno da opterete kućni budžet.
Georgi Hristov iz kompanije Tavex zlato i srebro, finansijski analitičar, ukazuje na to da građani prvenstveno žele da imaju finansijsku rezervu koja im pruža sigurnost kada nastupe neplanirani troškovi.
Takav pristup pokazuje koliko je važno da finansijska edukacija ne bude usmerena samo na povećanje prihoda, već i na pravilno raspoređivanje postojećeg novca.
Prvi korak je stvaranje navike da se deo prihoda odvaja redovno, čak i kada je reč o manjem iznosu.
Koliko građana redovno odvaja novac?
Iako dve trećine građana Srbije štedi, rezultati istraživanja pokazuju da to ne rade svi na isti način.
Prema podacima M2S Research-a:
- 47 odsto građana štedi redovno.
- 40 odsto građana odvaja novac samo povremeno, kada im ostane nakon plaćanja mesečnih troškova.
- 41 odsto građana štedi do 10 odsto svojih mesečnih prihoda.
- 66 odsto građana navodi se kao štediša, dok svega 16 odsto investira.
Podaci pokazuju da je kod velikog broja ljudi i dalje zastupljen model štednje prema kojem se novac odvaja tek kada se podmire svi drugi troškovi.
Problem takvog pristupa je što na kraju meseca često ne ostane dovoljno novca za štednju.
Zbog toga stručnjaci preporučuju da se štednja planira unapred, kao i svaki drugi redovan trošak. Kada legne plata, određeni iznos može odmah da se prebaci na poseban račun, umesto da se čeka kraj meseca.
Koliko novca treba imati za nepredviđene situacije?
Jedan od najvažnijih ciljeva lične finansijske organizacije jeste stvaranje takozvanog fonda za hitne slučajeve.
To je novac koji se čuva za situacije koje nije moguće unapred predvideti i koji se ne koristi za svakodnevne kupovine, odmore ili druge planirane izdatke.
Uobičajena preporuka je da takva rezerva pokrije između tri i šest meseci osnovnih životnih troškova.
Na primer, ako domaćinstvo mesečno izdvaja 80.000 dinara za stanovanje, hranu, račune, prevoz i druge neophodne troškove, cilj bi bio da vremenom prikupi rezervu od 240.000 do 480.000 dinara.
To ne znači da ceo iznos mora da bude prikupljen odmah. Važno je početi sa onim što je realno moguće i postepeno povećavati ušteđevinu.
Čak i ako neko može da odvoji samo 2.000 ili 3.000 dinara mesečno, redovno izdvajanje vremenom može da napravi razliku.
Pravilo 50/30/20: Kako rasporediti platu?
Za one koji ne znaju odakle da počnu, jedan od poznatijih modela upravljanja ličnim finansijama je pravilo 50/30/20.
Ono predlaže da se mesečni prihodi rasporede u tri kategorije:
- 50 odsto za potrebe – stanarinu ili ratu stambenog kredita, račune, hranu, prevoz i druge neophodne troškove.
- 30 odsto za želje – izlaske, garderobu, hobije, putovanja i druge stvari koje nisu neophodne za svakodnevni život.
- 20 odsto za štednju i finansijske ciljeve – fond za hitne slučajeve, dugoročnu štednju ili otplatu određenih dugova, u zavisnosti od lične situacije.
Ako neko mesečno zarađuje 100.000 dinara, prema ovom modelu 50.000 dinara bilo bi namenjeno osnovnim potrebama, 30.000 dinara željama, a 20.000 dinara štednji i finansijskim ciljevima.
Ovaj model nije obavezno pravilo koje svako može da primeni u potpunosti. Za domaćinstva sa visokim troškovima stanovanja ili manjim prihodima procenat namenjen osnovnim potrebama može biti veći.
Najvažnije je da se napravi realan plan i da se štednja prilagodi mogućnostima domaćinstva, umesto da se preuzimaju obaveze koje nije moguće održati.
Štednja u Srbiji dostigla rekordne iznose
Podaci Narodne banke Srbije pokazuju da štednja stanovništva nastavlja da raste, i u dinarima i u stranoj valuti.
Prema operativnim podacima NBS objavljenim u avgustu 2026. godine, dinarska štednja sredinom avgusta premašila je 244 milijarde dinara.
Od početka godine povećana je za 37,9 milijardi dinara, odnosno za 18,4 odsto. Time je prvi put premašila protivvrednost od dve milijarde evra.
Istovremeno, devizna štednja dostigla je oko 17 milijardi evra, što je takođe rekordni nivo prema navedenim podacima.
Rast dinarske štednje posebno je značajan jer je njeno učešće u ukupnoj štednji stanovništva tokom prve polovine 2026. godine prvi put premašilo 10 odsto. Poređenja radi, u junu 2012. godine bilo je manje od dva odsto.
Ovi podaci pokazuju da građani sve više novca čuvaju u bankama, ali sami po sebi ne govore koliko pojedinačnih domaćinstava ima dovoljno ušteđevine za pokrivanje višemesečnih troškova.
Dinar ili evro: Šta se više isplati?
Jedno od najčešćih pitanja kada je reč o štednji jeste da li je bolje čuvati novac u dinarima ili evrima.
Prema analizi isplativosti dinarske i devizne štednje koju je objavila Narodna banka Srbije, dinarska štednja bila je isplativija od štednje u evrima u posmatranom periodu od juna 2012. do juna 2026. godine, i kratkoročno i dugoročno, pod uslovima obuhvaćenim analizom.
NBS kao važne razloge navodi relativnu stabilnost kursa dinara prema evru, više kamatne stope na dinarsku štednju i povoljniji poreski tretman.
Naime, prihod od kamate na dinarsku štednju u Srbiji nije oporezovan, dok se na kamatu na deviznu štednju primenjuje porez prema važećim propisima.
Ipak, rezultat analize za prethodni period ne predstavlja garanciju da će dinarska štednja uvek biti isplativija u budućnosti. Konačan rezultat zavisi od kamatnih stopa, kretanja kursa, poreza i uslova konkretne ponude banke.
Zbog toga je pre oročavanja novca važno uporediti efektivni prinos, rok štednje i uslove prevremenog povlačenja sredstava.
Koliko se povećala štednja u dinarima?
Prema podacima NBS, dinarska štednja povećana je više od 13 puta tokom posmatranih četrnaest godina.
U prvom polugodištu 2026. godine najviše je porasla štednja oročena na period od šest do 12 meseci, i to za 16,1 milijardu dinara. Ova ročnost činila je 56,9 odsto ukupne dinarske štednje prema navedenim podacima.
Značajan rast zabeležila je i štednja oročena na period od tri do šest meseci.
Krajem juna 2026. godine prosečan iznos dinarske štednje po štednoj partiji iznosio je više od 205.000 dinara.
Devizna štednja i dalje ima važnu ulogu
Devizna štednja je tokom prve polovine 2026. godine povećana za 735,5 miliona evra, odnosno za 4,6 odsto, prema podacima NBS.
Najveći deo rasta odnosio se na štednju oročenu na šest do 12 meseci, kao i na sredstva po viđenju, koja se mogu povući u skladu sa uslovima računa.
Devizna štednja po viđenju činila je 64,7 odsto ukupne devizne štednje u navedenom periodu.
Prosečan iznos devizne štednje po štednoj partiji krajem juna 2026. godine bio je veći od 4.000 evra.
Za građane koji imaju buduće troškove u evrima, poput kupovine nekretnine ili školovanja u inostranstvu, štednja u toj valuti može imati praktičnu prednost jer smanjuje potrebu za kasnijom konverzijom novca.
Zato izbor valute ne bi trebalo zasnivati samo na tome koja je štednja u prošlosti donosila veći prinos, već i na tome za šta će novac biti korišćen.
Gde građani čuvaju novac i zašto je važna finansijska edukacija?
Iako štednja u bankama raste, deo građana i dalje čuva gotovinu kod kuće.
Prema podacima istraživanja koje je naveo Georgi Hristov, gotovinu u dinarima kod kuće drži 51 odsto mladih do 29 godina, 57 odsto građana sa osnovnim nivoom obrazovanja i 43 odsto domaćinstava sa niskim prihodima.
Ovi podaci ukazuju na značaj finansijske edukacije, posebno kada je reč o planiranju budžeta, razumevanju inflacije i proceni rizika.
Novac koji stoji kod kuće ne donosi kamatu, a njegova kupovna moć može da se smanjuje zbog inflacije. Sa druge strane, izbor bankarskog proizvoda zahteva razumevanje kamatnih stopa, naknada, rokova i pravila osiguranja depozita.
Zbog toga nije dovoljno samo odvojiti novac. Važno je i razumeti gde se čuva, koliko je dostupan i kakvi su rizici.
Finansijska edukacija počinje još u porodici. Roditelji decu mogu da uče vrednosti novca kroz jednostavne navike, poput odvajanja dela džeparca za određeni cilj i razlikovanja potreba od želja.
Mesec štednje kao prilika za prvi korak
Oktobar je dobra prilika da građani pregledaju svoje prihode i rashode, odrede realan iznos koji mogu da izdvajaju i postave cilj za narednih nekoliko meseci.
Za nekoga to može biti prva ušteđevina od 10.000 dinara, za drugoga rezerva za tri mesečna računa, a za trećeg oročena štednja za veći budući trošak.
Ne postoji isti plan koji odgovara svima. Najvažnije je da cilj bude realan i da se novac odvaja redovno, u skladu sa mogućnostima.
Štednja ne zahteva nužno visoka primanja, ali zahteva planiranje i disciplinu. Upravo zato prvi korak ne mora da bude veliki iznos, već odluka da se deo novca sačuva pre nego što bude potrošen.
Finansijska sigurnost gradi se postepeno, a dobro organizovana štednja može da pomogne domaćinstvu da lakše podnese nepredviđene troškove i dugoročno planira svoje ciljeve.
BONUS KLIP Pogledajte vesti o EXPO2027:
Za najnovije biznis vesti iz Srbije i sveta, pratite nas na Tiktoku, Fejsbuku i na našoj Instagram stranici.


Komentari (0)